Sel, su baskını, fırtına ve dolu gibi afetlerde zarar gören araçlar için kasko teminatı, sigorta tahkim, idarenin sorumluluğu, görevli mahkeme ve süreler.
İçindekiler
- 1.I. Selden Zarar Gören Araç İçin Hangi Yollara Başvurulabilir?
- 2.II. Trafik Sigortası ve DASK Sel Hasarını Karşılar mı?
- 3.III. Kasko Sigortası Sel ve Benzeri Afet Hasarlarını Karşılar mı?
- 4.IV. Kaskoda Hasar Süreci: Sigortalının Yükümlülükleri ve Tazminatın Ödenmesi
- 5.V. Sigorta Şirketi Ödeme Yapmazsa veya Eksik Öderse Ne Yapılabilir?
- 6.VI. İdarenin Sorumluluğu: Belediye, Su İdaresi ve Diğer Kurumlar
- 7.VII. Mücbir Sebep Savunması, Hakkaniyet İndirimi ve Araç Sahibinin Kusuru
- 8.VIII. İdareye Karşı Dava Hangi Mahkemede Açılır?
- 9.IX. İdari Yargı Yolunda Başvuru ve Dava Süreleri
- 10.X. Ağaç Devrilmesi, Duvar Çökmesi ve Otopark Hasarlarında Özel Kişilerin Sorumluluğu
- 11.XI. Hangi Zarar Kalemleri Talep Edilebilir?
- 12.XII. Selden Zarar Gören Araç Sahibi İlk Olarak Ne Yapmalıdır?
- 13.XIII. Sıkça Sorulan Sorular
- 14.Sonuç
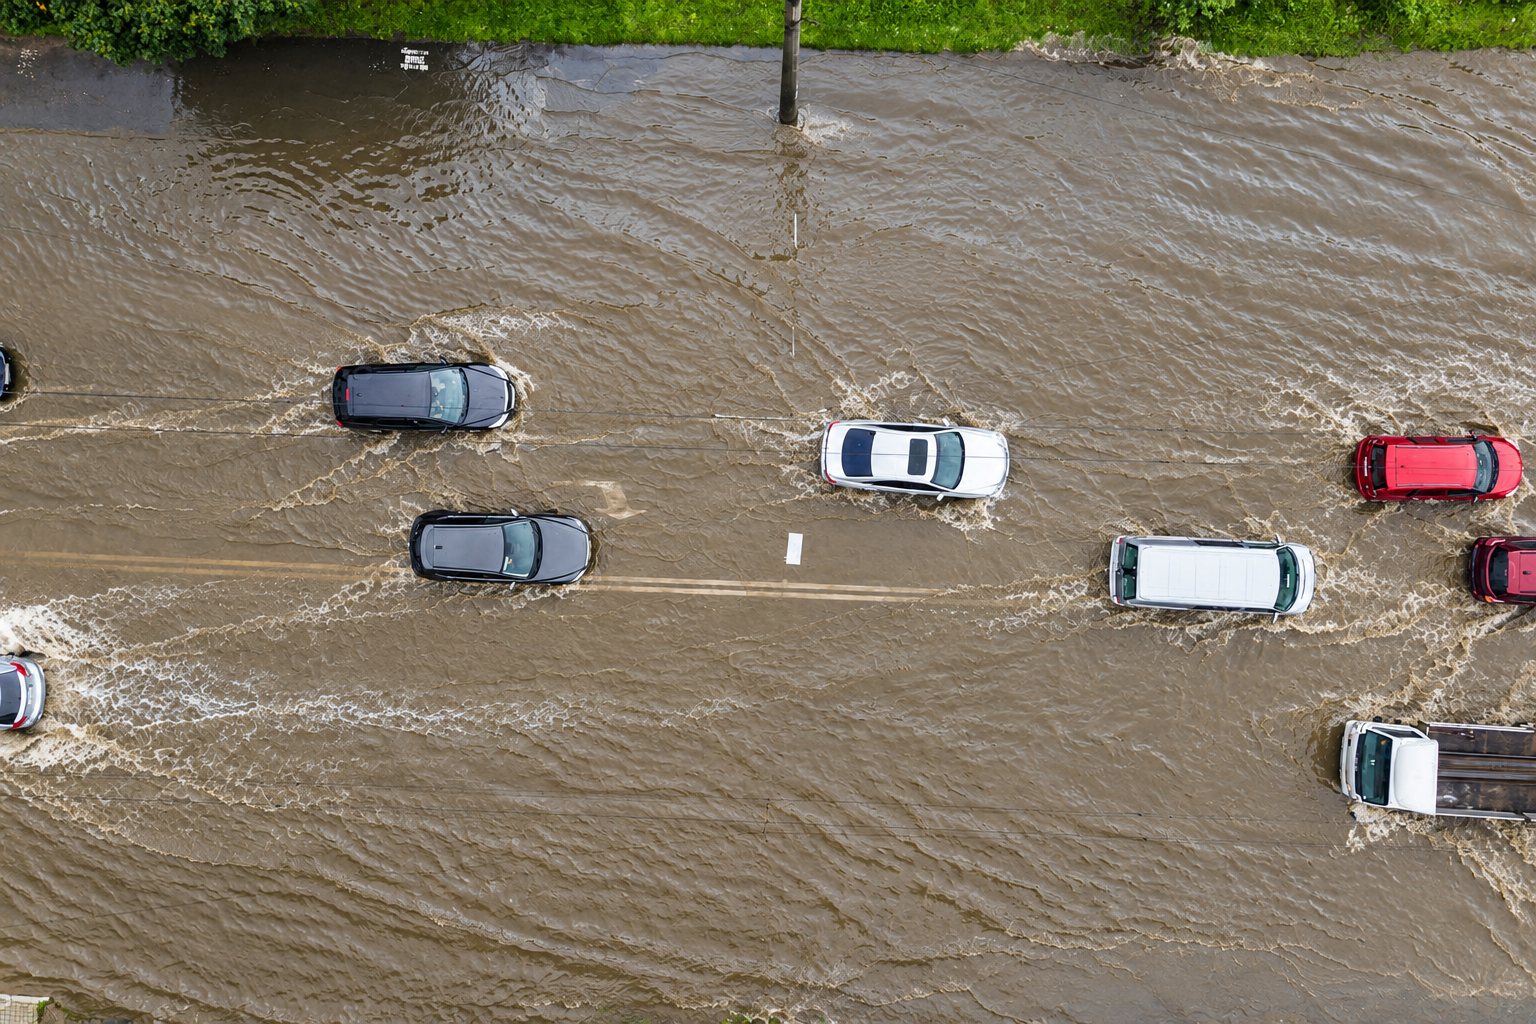
Sağanak yağış, sel ve su baskını; özellikle sonbahar ve kış aylarında araç sahiplerinin en sık karşılaştığı zarar sebeplerinden biridir. Yolda biriken su nedeniyle stop eden, alt geçitte mahsur kalan, park hâlindeyken sel sularına kapılarak sürüklenen ya da fırtınada üzerine ağaç veya duvar devrilen araçlarda çoğu zaman ağır hasar meydana gelir. Bu durumda araç sahibinin ilk sorusu, zararın kim tarafından ve hangi yolla karşılanacağıdır.
Selden zarar gören bir araç için başvurulabilecek iki temel hukuki yol vardır. Birincisi, aracın kasko sigortası varsa sigorta sözleşmesine dayanarak sigorta şirketinden tazminat istenmesidir. İkincisi ise zararın oluşmasında kusuru bulunan idareye (belediye, su ve kanalizasyon idaresi, Karayolları Genel Müdürlüğü gibi) veya özel kişiye karşı tazminat talebinde bulunulmasıdır. Bu iki yol birbirini dışlamaz; kasko yoksa veya kasko zararın tamamını karşılamıyorsa, kusurlu tarafa ayrıca başvurulabilir.
Uygulamada en çok hata ise yanlış yola veya yanlış mahkemeye başvurulması ve sürelerin kaçırılması noktasında yapılmaktadır. Kaskoda sel teminatının ek teminat niteliğinde olduğu, idareye dava açmadan önce belirli süre içinde başvurulması gerektiği ve aracın seyir hâlinde mi yoksa park hâlinde mi zarar gördüğüne göre görevli yargı yolunun değişebildiği çoğu zaman gözden kaçırılmaktadır. Bu yazıda kasko teminatı, sigorta şirketinin ödeme yapmaması hâlinde izlenecek yol, idarenin sorumluluğu, görevli mahkeme, süreler ve talep edilebilecek zarar kalemleri güncel mevzuat ve yargı kararları ışığında ele alınmaktadır.
I. Selden Zarar Gören Araç İçin Hangi Yollara Başvurulabilir?
Sel ve benzeri afetlerde araç hasarı için izlenecek yol, temelde iki soruya göre belirlenir: Aracın bu riski kapsayan bir sigortası var mı ve zararın oluşmasında kusuru bulunan bir idare veya kişi var mı?
Buna göre araç sahibinin önünde şu yollar bulunur:
- Kasko sigortasına başvuru: Poliçede sel ve su baskını (veya deprem, fırtına, dolu, toprak kayması gibi) teminatı varsa hasar, sigorta sözleşmesi kapsamında sigorta şirketinden talep edilir.
- Sigorta Tahkim Komisyonu, tüketici hakem heyeti veya mahkeme: Sigorta şirketi ödemeyi reddeder ya da eksik öderse uyuşmazlık bu mercilerin önüne taşınabilir.
- İdareye karşı tazminat: Su baskını yetersiz yağmur suyu altyapısı, tıkalı mazgallar, ıslah edilmemiş dereler veya yolda alınmayan önlemler gibi bir hizmet kusurundan kaynaklanıyorsa ilgili idareden tazminat istenebilir.
- Özel kişilere karşı tazminat: Zarar; çöken bir istinat duvarı, bakımsız bir bina tesisatı veya ücretli bir otoparkta alınmayan önlemler gibi özel kişilerin sorumluluk alanındaki bir nedenden doğmuşsa, bu kişilere karşı genel hükümlere göre dava açılabilir.
Kasko tazminatı ödendikten sonra sigorta şirketi, ödediği miktar oranında sigortalının yerine geçerek kusurlu idareye veya kişiye rücu edebilir (6102 sayılı Türk Ticaret Kanunu m. 1472). Kaskonun karşılamadığı kısım için ise araç sahibinin sorumluya başvurma hakkı devam eder.
II. Trafik Sigortası ve DASK Sel Hasarını Karşılar mı?
Selden zarar gören araç sahiplerinin en sık düştüğü yanılgılardan biri, zorunlu trafik sigortasının kendi araçlarındaki hasarı karşılayacağını düşünmektir.
1. Zorunlu Trafik Sigortası
Zorunlu trafik sigortası (Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası), aracın işletilmesi sırasında üçüncü kişilere verilen zararları karşılayan bir sorumluluk sigortasıdır. Sigortalı aracın kendisinde sel, su baskını veya başka bir doğa olayı nedeniyle oluşan hasarı karşılamaz. Bu nedenle yalnızca trafik sigortası bulunan araçlarda sel hasarı için sigorta yoluna gidilemez; zarar ancak sorumlu idareden veya kişiden talep edilebilir.
2. Zorunlu Deprem Sigortası (DASK)
Zorunlu deprem sigortası binaları deprem riskine karşı teminat altına alır. Sel ve su baskını hasarları DASK kapsamında değildir; araçlardaki hasar da bu sigortadan karşılanmaz. Depremde zarar gören bir araç için ise kasko poliçesinde deprem teminatı bulunup bulunmadığına bakılmalıdır.
III. Kasko Sigortası Sel ve Benzeri Afet Hasarlarını Karşılar mı?
Kasko sigortasının kapsamı, 1 Nisan 2013 tarihinde yürürlüğe giren Kara Araçları Kasko Sigortası Genel Şartları ile poliçede yer alan özel şartlar ve klozlara göre belirlenir. Bu nedenle aracın kaskolu olması, sel hasarının mutlaka ödeneceği anlamına gelmez; poliçenin hangi teminatları içerdiğine bakmak gerekir.
1. Sel ve Su Baskını Kaskoda Ek Teminattır
Genel Şartlar’ın A.1 maddesinde kaskonun ana teminatları; aracın başka bir araçla çarpışması, ani ve harici bir etkiyle araca bir cismin çarpması veya aracın devrilmesi, düşmesi, yuvarlanması gibi kazalar, üçüncü kişilerin kötü niyetli hareketleri, aracın yanması ve çalınması olarak sayılmıştır.
Sel ve su baskını bu ana teminatlar arasında yer almaz. Genel Şartlar’ın A.4.5 maddesine göre sel ve su baskını ile meydana gelen zararlar, ancak ek sözleşmeyle teminat kapsamına alınabilir. Dolayısıyla poliçede sel ve su baskını teminatı yer almıyorsa, sigorta şirketinin bu hasarı ödeme yükümlülüğü doğmaz.
2. Deprem, Toprak Kayması, Fırtına, Dolu ve Yıldırım da Ek Teminattır
Sel dışındaki doğa olayları için de durum aynıdır. Genel Şartlar’ın A.4.4 maddesine göre deprem, toprak kayması, fırtına, dolu, yıldırım veya yanardağ püskürmesi nedeniyle meydana gelen zararlar da ancak ek sözleşmeyle teminat altına alınabilir. Fırtınada üzerine ağaç devrilen, dolu nedeniyle kaportası ve camları zarar gören veya heyelanda toprak altında kalan bir araç için de öncelikle poliçede ilgili ek teminatın bulunup bulunmadığı kontrol edilmelidir.
3. Genişletilmiş Kasko Her Zaman Sel Teminatı İçerir mi?
Genel Şartlar, kasko ürünlerini teminat kapsamına göre dört gruba ayırmaktadır:
| Ürün | Kapsam |
|---|---|
| Dar Kasko | Ana teminatların yalnızca bir kısmı |
| Kasko | Ana teminatların tamamı |
| Genişletilmiş Kasko | Ana teminatların tamamı ve ek teminatlardan bir kısmı |
| Tam Kasko | Ana teminatların tamamı ve ek teminatların tamamı |
Görüldüğü üzere genişletilmiş kasko, ek teminatların tamamını değil yalnızca bir kısmını kapsayan bir üründür. Bu nedenle poliçenin adına değil teminat listesine bakılmalı; sel ve su baskını, deprem ve diğer doğal afet teminatlarının poliçede yazılı olup olmadığı tek tek kontrol edilmelidir. Uygulamada birçok genişletilmiş kasko poliçesi sel ve su baskını teminatını içerse de bu durum her poliçe için geçerli değildir.
4. Muafiyet ve Özel Şartlar
Bazı poliçelerde doğal afet teminatları için muafiyet, yani hasarın belirli bir kısmının sigortalı tarafından karşılanması öngörülebilir. Muafiyet varsa sigorta şirketi, hasar tutarından bu oranı veya tutarı düşerek ödeme yapar. Muafiyet nedeniyle karşılanmayan kısım ise şartları varsa kusurlu idareden veya kişiden talep edilebilir.
5. Mekanik Arıza Savunması
Su alan araçlarda en ağır hasar genellikle motor, şanzıman ve elektronik aksamda görülür. Genel Şartlar’ın A.4.15 maddesine göre sigorta kapsamına giren bir olaydan doğmayan mekanik, elektrik ve elektronik arızalar ancak ek sözleşmeyle teminata alınabilir. Buna karşılık poliçede sel ve su baskını teminatı varsa ve motor hasarı bu olay nedeniyle oluşmuşsa, hasar sigorta kapsamındaki bir olaydan doğduğu için bu sınırlama uygulanmaz.
Uyuşmazlık çoğu zaman hasarın gerçekten selden mi yoksa başka bir nedenden mi kaynaklandığı noktasında çıkar. Bu nedenle hasarın sel veya su baskını nedeniyle meydana geldiği; fotoğraf, video, resmî tutanak ve eksper raporuyla ortaya konulmalıdır.
IV. Kaskoda Hasar Süreci: Sigortalının Yükümlülükleri ve Tazminatın Ödenmesi
Kasko teminatı bulunsa bile hasar sürecinde yapılan hatalar, tazminattan indirim yapılmasına veya uyuşmazlık çıkmasına neden olabilir.
1. Hasar Beş İş Günü İçinde Bildirilmelidir
Genel Şartlar’ın B.1.1 maddesine göre sigortalı, rizikonun gerçekleştiğini öğrendiği tarihten itibaren en geç beş iş günü içinde sigorta şirketine bildirimde bulunmalıdır. Bildirim; sigorta şirketinin hasar hattı, acente veya yazılı başvuru yoluyla yapılabilir. İspat kolaylığı bakımından bildirimin tarihini gösteren hasar dosya numarası, e-posta veya yazılı başvuru gibi kayıtlar saklanmalıdır.
2. Zararı Önleme ve Azaltma Yükümlülüğü
Genel Şartlar’ın B.1.2 maddesi uyarınca sigortalı, sigortalı değilmişçesine gerekli kurtarma ve koruma önlemlerini almak ve sigorta şirketinin talimatlarına elinden geldiği kadar uymakla yükümlüdür. Sigortalı bu yükümlülüklere uymaz ve bu nedenle zarar artarsa, sigorta şirketinin ödeyeceği tazminattan kusurun ağırlığına göre indirim yapılabilir.
Sel hasarında bu yükümlülüğün en önemli uygulaması motorla ilgilidir. Su içinde stop eden veya su almış bir aracın yeniden çalıştırılmaya çalışılması, motora giren su nedeniyle ağır mekanik hasara yol açabilir. Bu nedenle su almış araç çalıştırılmamalı, çekiciyle servise götürülmeli ve sigorta şirketinin yönlendirmesi beklenmelidir.
3. Eksper İncelemesi
Hasar bildirildikten sonra sigorta şirketi, hasarın nedenini ve tutarını belirlemek için eksper görevlendirir. Sigortalının da ayrıca eksper tayin etme hakkı bulunmaktadır. Eksper incelemesi tamamlanmadan araç üzerinde onarım yapılması, ileride hasarın nedeni ve kapsamı konusunda ispat sorunu doğurabilir.
4. Kısmi Hasar ve Tam Hasar (Pert)
Araç onarılabilir durumdaysa kısmi hasar söz konusudur ve onarım bedeli ödenir. Selde kalan araçlarda suyun seviyesine göre motor, şanzıman, elektronik aksam ve iç döşeme birlikte zarar görebilir. Onarımın teknik olarak mümkün olmadığı veya ekonomik olmadığı durumlarda araç tam hasarlı (pert) kabul edilir ve tazminat, aracın hasar tarihindeki piyasa rayiç değeri esas alınarak belirlenir.
5. Tazminat Ne Zaman Ödenmelidir?
6102 sayılı Türk Ticaret Kanunu m. 1427/2 uyarınca sigorta tazminatı, rizikonun gerçekleşmesini müteakip ve rizikoyla ilgili belgelerin sigortacıya verilmesinden sonra sigortacının araştırmaları bitince ve her hâlde rizikonun gerçekleştiğine ilişkin ihbardan kırk beş gün sonra muaccel olur. Tazminat muaccel olunca sigortacı, ihtara gerek olmaksızın temerrüde düşer (TTK m. 1427/4). Bu durumda gecikilen süre için faiz de talep edilebilir.
V. Sigorta Şirketi Ödeme Yapmazsa veya Eksik Öderse Ne Yapılabilir?
Sigorta şirketi talebi reddederse, eksik ödeme teklif ederse veya süresinde cevap vermezse sigortalının önünde birden fazla yol bulunur. Hangi yolun seçileceği; sigortalının tüketici olup olmadığına, uyuşmazlığın tutarına ve sigorta şirketinin tahkim sistemine üyeliğine göre değişir.
1. Önce Sigorta Şirketine Yazılı Başvuru
Her yolda ilk adım, talebin sigorta şirketine yazılı olarak iletilmesidir. Başvuruda poliçe ve hasar dosya numarası, olayın tarihi ve yeri, talep edilen tutar ve ödeme yapılacak banka hesabı açıkça belirtilmeli; fotoğraf, tutanak, servis ve ekspertiz belgeleri eklenmelidir.
2. Sigorta Tahkim Komisyonu
Sigorta Tahkim Komisyonu, 5684 sayılı Sigortacılık Kanunu m. 30 uyarınca sigorta sözleşmesinden doğan uyuşmazlıkları çözmek için kurulmuş, isteğe bağlı bir tahkim yoludur. Kasko gibi isteğe bağlı sigortalarda Komisyon’a başvurulabilmesi için sigorta şirketinin tahkim sistemine üye olması gerekir.
Komisyon’a gidilebilmesi için önce sigorta şirketine başvurulmuş ve talebin kısmen ya da tamamen olumsuz sonuçlandığı belgelenmiş olmalıdır. Sigorta şirketinin başvuru tarihinden itibaren on beş iş günü içinde yazılı cevap vermemesi de Komisyon’a başvuru için yeterlidir (Sigortacılık Kanunu m. 30/13).
Komisyon kararlarına karşı başvurulabilecek yollar uyuşmazlık tutarına göre değişir ve bu sınırlar her yıl güncellenir. 22 Ocak 2026’dan itibaren uygulanan sınırlara göre 35.000 TL’nin altındaki uyuşmazlıklarda verilen hakem kararları kesindir. 35.000 TL ve üzerindeki uyuşmazlıklarda itiraz yolu açıktır; 383.000 TL’yi aşan uyuşmazlıklarda ise itiraz hakem heyeti kararına karşı Yargıtay’da temyiz yoluna gidilebilir.
3. Sigortalı Tüketici İse: Tüketici Hakem Heyeti veya Tüketici Mahkemesi
Aracını ticari veya mesleki olmayan amaçlarla kullanan sigortalı ile sigorta şirketi arasındaki kasko sözleşmesi bir tüketici işlemidir. Yargıtay da sigortalının tüketici olduğu kasko uyuşmazlıklarında tüketici mahkemesinin görevli olduğunu kabul etmektedir (Yargıtay 17. Hukuk Dairesi, 28.12.2016 tarihli, 2016/19466 E., 2016/12012 K.). Buna göre:
- 2026 yılı için değeri 186.000 TL’nin altında olan uyuşmazlıklarda il veya ilçe tüketici hakem heyetine başvurulması zorunludur.
- Bu tutar ve üzerindeki uyuşmazlıklarda dava açmadan önce arabulucuya başvurulması dava şartıdır (6502 sayılı Tüketicinin Korunması Hakkında Kanun m. 73/A). Arabuluculukta anlaşma sağlanamazsa tüketici mahkemesinde dava açılabilir.
- Sigorta Tahkim Komisyonu ise bu yollara alternatif olarak tercih edilebilir.
4. Ticari Araçlarda: Arabuluculuk ve Asliye Ticaret Mahkemesi
Sigortalı tüketici değilse, örneğin araç bir şirkete aitse veya ticari faaliyette kullanılıyorsa, kasko uyuşmazlığı ticari dava niteliğindedir. Bu durumda konusu bir miktar paranın ödenmesi olan talepler için dava açmadan önce arabulucuya başvurulması zorunludur (Türk Ticaret Kanunu m. 5/A). Anlaşma sağlanamazsa asliye ticaret mahkemesinde dava açılır.
5. Zamanaşımı
Türk Ticaret Kanunu m. 1420 uyarınca sigorta sözleşmesinden doğan bütün istemler, alacağın muaccel olduğu tarihten başlayarak iki yıl; sigorta tazminatına ilişkin istemler her hâlde rizikonun gerçekleştiği tarihten itibaren altı yıl geçmekle zamanaşımına uğrar. Sigorta şirketiyle görüşmeler uzasa bile bu süreler ayrıca takip edilmelidir.
6. Sık Karşılaşılan Ret Gerekçeleri
Sel hasarı başvurularında sigorta şirketlerinin en sık ileri sürdüğü ret gerekçeleri şunlardır:
- Poliçede sel ve su baskını veya ilgili doğal afet teminatının bulunmaması,
- Hasarın selden değil, mekanik bir arızadan kaynaklandığı iddiası,
- Aracın uyarılara rağmen bilerek su birikintisine sokulduğu veya su içinde yeniden çalıştırıldığı iddiası,
- Hasarın süresinde bildirilmemesi veya sigorta şirketinin onayı alınmadan hasarlı araçta onarım ve değişiklik yapılması.
Bu gerekçelerin her biri somut delillerle tartışılabilir. Sigorta şirketinin cevabı mutlaka yazılı olarak istenmeli ve hangi gerekçeye dayandığı dikkatle incelenmelidir.
VI. İdarenin Sorumluluğu: Belediye, Su İdaresi ve Diğer Kurumlar
Kasko bulunmayan veya kaskonun zararın tamamını karşılamadığı durumlarda, su baskınına yol açan altyapı eksikliğinden sorumlu idareye başvurmak gündeme gelir. Anayasa’nın 125. maddesinin son fıkrasına göre idare, kendi eylem ve işlemlerinden doğan zararı ödemekle yükümlüdür.
1. Hizmet Kusuru Nedir?
İdarenin sorumluluğu sel dosyalarında çoğunlukla hizmet kusuru esasına dayanır. Hizmet kusuru; idarenin yürütmekle yükümlü olduğu bir kamu hizmetinin hiç işlememesi, geç işlemesi veya kötü işlemesi hâlinde ortaya çıkar. İdarenin tazminat sorumluluğu için şu unsurların birlikte bulunması gerekir:
- Araçta gerçek ve ispatlanabilir bir zarar meydana gelmiş olmalı,
- İdarenin ilgili hizmette bir aksaklığı, yani hizmet kusuru bulunmalı,
- Zarar ile idarenin kusuru arasında illiyet (nedensellik) bağı bulunmalıdır.
2. Sel ve Su Baskınında Hangi İdare Sorumludur?
Sorumlu idare, olayın gerçekleştiği yere ve zarara yol açan altyapının türüne göre değişir:
- İlçe veya büyükşehir belediyesi: Yapım ve bakımından sorumlu olduğu yollar, alt geçitler, mazgallar, park ve yeşil alanlar ile imar uygulamaları bakımından,
- Su ve kanalizasyon idaresi (İSKİ, ASKİ gibi): Büyükşehirlerde yağmur suyu altyapısının kurulması ve işletilmesi bakımından,
- Karayolları Genel Müdürlüğü: Yapım ve bakımından sorumlu olduğu karayolları ile bunlar üzerindeki menfez ve alt geçitler bakımından,
- Devlet Su İşleri (DSİ): Görev alanındaki taşkın koruma ve dere ıslahı tesisleri bakımından.
Görev dağılımı her dosyada ayrıca incelenmelidir. Uygulamada idareler sorumluluğu birbirine yükleyebildiğinden, gerektiğinde birden fazla idareye birlikte başvurulması hak kaybını önler. Nitekim aşağıda değinilen Bodrum Bitez dosyasında ilk derece mahkemesi, büyükşehir belediyesi ve su idaresi hakkındaki davayı husumet yokluğundan reddetmiş, zarardan ilçe belediyesini sorumlu tutmuştur.
3. Hizmet Kusuruna Örnekler
Sel ve su baskını dosyalarında hizmet kusuru olarak ileri sürülen başlıca durumlar şunlardır:
- Yağmur suyu kanallarının bölgenin ihtiyacına göre yetersiz kalması veya hiç yapılmamış olması,
- Mazgal ve ızgaraların tıkalı, bakımsız veya yetersiz olması,
- Derelerin ıslah edilmemesi, dere yatağının daraltılması veya üzerinin yetersiz menfezle kapatılması,
- Dere yatağına yol veya yapı yapılmasına izin verilmesi,
- Su toplandığı bilinen alt geçitlerde tahliye sistemi kurulmaması, uyarı yapılmaması veya alt geçidin trafiğe kapatılmaması.
Bu iddiaların ispatı genellikle keşif ve bilirkişi incelemesiyle yapılır. Bu nedenle olay anına ve sonrasına ait delillerin erken toplanması belirleyicidir.
4. Sigorta Şirketinin İdareye Rücu Hakkı
Kasko şirketi sigortalısına ödeme yaptıktan sonra, ödediği tutar oranında sigortalının haklarına halef olur ve hizmet kusuru bulunan idareye rücu edebilir (TTK m. 1472). Araç sahibi ise kaskonun karşılamadığı muafiyet, değer kaybı veya araç mahrumiyet bedeli gibi kalemler için idareye ayrıca başvurabilir.
VII. Mücbir Sebep Savunması, Hakkaniyet İndirimi ve Araç Sahibinin Kusuru
İdareler sel davalarında çoğunlukla yağışın olağanüstü olduğunu ve zararın mücbir sebepten kaynaklandığını savunur. Bu savunma tazminatın reddine veya azaltılmasına yol açabileceğinden davanın en kritik noktalarından biridir.
1. Mücbir Sebep Her Zaman Sorumluluğu Ortadan Kaldırmaz
Mücbir sebep; öngörülemeyen, karşı konulamayan ve idarenin faaliyet alanı dışında kalan olağanüstü bir olayı ifade eder. Bölgede daha önce de benzer su baskınlarının yaşanmış olması, altyapının yetersizliğinin teknik olarak tespit edilmesi veya meteorolojik uyarılara rağmen önlem alınmamış olması, olayın öngörülemez ve kaçınılmaz olduğu savunmasını zayıflatır. Yağış şiddetli olsa bile zararın oluşmasında veya büyümesinde altyapı eksikliğinin etkisi varsa, idarenin sorumluluğu tamamen ortadan kalkmaz.
2. Yargıtay Hukuk Genel Kurulu: Aşırı Yağışta Hakkaniyet İndirimi
Aşırı yağış, idarenin sorumluluğunu ortadan kaldırmasa bile tazminat miktarını etkileyebilir. Yargıtay Hukuk Genel Kurulu’nun 01.10.2025 tarihli, 2024/4-146 E., 2025/581 K. sayılı kararına konu olayda, Bodrum Bitez’de sağanak yağış sırasında bir araç sel sularına kapılarak dere yatağına sürüklenmiştir. Araç sahibi, yağmur suyu altyapısının yetersizliği nedeniyle belediyeden tazminat talep etmiştir.
İlk derece mahkemesi belediyeyi tam kusurlu bularak hasar bedeline hükmetmiş ve hakkaniyet indirimi yapılmasına gerek olmadığı yönünde direnme kararı vermiştir. Hukuk Genel Kurulu ise oy çokluğuyla direnme kararını bozmuştur. Kurul, zararın meydana gelmesinde “aşırı yağışların asıl etken olması” nedeniyle hesaplanan zarardan Türk Borçlar Kanunu m. 51 ve 52 uyarınca uygun bir hakkaniyet indirimi yapılması gerektiğine hükmetmiştir.
Bu karar, idarenin kusurunun ispatlanması hâlinde dahi yağışın şiddetine göre tazminattan indirim yapılabileceğini göstermektedir. Bu nedenle davada, altyapının olağan bir yağışta da yetersiz kalacak durumda olduğunu gösteren teknik verilerin ve bölgedeki önceki su baskınlarına ilişkin kayıtların dosyaya sunulması önem taşır.
3. Araç Sahibinin veya Sürücünün Kusuru
Zararın oluşmasında araç sahibinin veya sürücünün de kusuru varsa tazminat bu oranda azaltılabilir. Uyarı levhalarına rağmen ya da trafiğe kapatılmış olmasına karşın su dolu bir alt geçide girilmesi, derinliği belirsiz bir su birikintisine hızla girilmesi, taşkın uyarısı yapılan bir dere kenarına park edilmesi veya su almış aracın tekrar çalıştırılması sürücünün kusuru olarak değerlendirilebilir.
Nitekim Uyuşmazlık Mahkemesi’nin aşağıda değinilen 2025/494 sayılı kararına konu dosyada, ilk derece mahkemesince alınan bilirkişi raporunda, yoldaki su birikintisine giren sürücü ile tedbir almayan belediyenin eşit oranda (%50) kusurlu olduğu değerlendirilmiştir.
VIII. İdareye Karşı Dava Hangi Mahkemede Açılır?
Sel nedeniyle zarar gören araç sahibinin idareye karşı açacağı davada görevli yargı yolu, uygulamada en çok hata yapılan konulardan biridir. Genel kural, idarenin hizmet kusurundan doğan zararların idari yargıda tam yargı davasıyla istenmesidir (2577 sayılı İdari Yargılama Usulü Kanunu m. 2/1-b). Ancak 2918 sayılı Karayolları Trafik Kanunu’nun 110. maddesi, araç trafiğiyle bağlantılı uyuşmazlıklar bakımından bu kurala önemli bir istisna getirmektedir.
1. Araç Seyir Hâlindeyken Zarar Gördüyse: Adli Yargı
Karayolları Trafik Kanunu m. 110/1 uyarınca, işleteni veya sahibi Devlet ve diğer kamu kuruluşları olan araçların sebebiyet verdiği zararlara ilişkin olanlar dâhil, bu Kanundan doğan sorumluluk davaları adli yargıda görülür. Anayasa Mahkemesi de 26.12.2013 tarihli, 2013/68 E., 2013/165 K. sayılı kararıyla bu hükmü Anayasa’ya aykırı bulmamıştır.
Uyuşmazlık Mahkemesi bu hükmü, yolda biriken su veya sel nedeniyle seyir hâlindeki araçlarda meydana gelen zararlara da uygulamaktadır:
- Uyuşmazlık Mahkemesi, 29.11.2021 tarihli, 2021/596 E., 2021/618 K.: Ankara’da aşırı yağış sırasında trafikte seyir hâlindeki aracın kapı camları hizasına kadar su aldığı olayda, büyükşehir belediyesi ve su idaresi aleyhine idare mahkemesinde açılan davada adli yargının görevli olduğuna karar verilmiştir.
- Uyuşmazlık Mahkemesi, 07.07.2025 tarihli, 2025/318 E., 2025/494 K.: İstanbul Üsküdar’da seyir hâlindeki aracın yoldaki su birikintisine girerek stop etmesi ve motorunun hasar görmesi üzerine belediyeye karşı açılan davada da adli yargı görevli bulunmuştur.
- Uyuşmazlık Mahkemesi, 05.06.2017 tarihli, 2017/208 E., 2017/349 K.: Yukarıda değinilen Bodrum Bitez dosyasında da sel sularına kapılan araç nedeniyle açılan davada adli yargı yeri görevli kabul edilmiştir.
2021/618 ve 2025/494 sayılı kararlarda bazı üyeler, uyuşmazlığın idarenin hizmet kusurundan kaynaklandığını ve idari yargıda görülmesi gerektiğini belirterek karşı oy kullanmıştır. Bununla birlikte Uyuşmazlık Mahkemesi’nin çoğunluk görüşü, seyir hâlindeki araçlarda yargı yolunun adli yargı olduğu yönündedir. Bu durumda dava kural olarak asliye hukuk mahkemesinde açılır ve haksız fiil hükümlerine tabi olur.
2. Araç Park Hâlindeyken Zarar Gördüyse: Kural Olarak İdari Yargı
Aracın park hâlindeyken sel sularına kapılması, otoparkta su altında kalması veya üzerine belediyenin bakımındaki bir ağacın devrilmesi gibi hâllerde ortada araç trafiğinden doğan bir olay bulunmamaktadır. Bu durumda zarar, idarenin altyapı veya bakım hizmetindeki kusura dayandığından talep kural olarak idari yargıda tam yargı davası yoluyla ileri sürülür.
Bununla birlikte Karayolları Trafik Kanunu’nun park yerleri gibi kamuya açık alanlarda da uygulanabildiği ve Uyuşmazlık Mahkemesi’nin 110. maddeyi geniş yorumladığı dikkate alındığında, park hâlindeki araçlar bakımından da yargı yolu somut olayın özelliklerine göre ayrıca değerlendirilmelidir.
3. Yanlış Yargı Yoluna Başvurmanın Sonuçları
Yanlış yargı yoluna başvurulması davayı yıllarca uzatabilir. Bodrum Bitez dosyasında olay 2011 yılında yaşanmış, dava 2014 yılında açılmış; yargı yolu, husumet ve tazminat miktarına ilişkin tartışmalar nedeniyle Yargıtay Hukuk Genel Kurulu uyuşmazlık hakkında ancak 2025 yılında karar verebilmiştir.
Adli yargıda açılan dava görev yönünden reddedilirse, bu kararın kesinleşmesini izleyen günden itibaren otuz gün içinde görevli idare mahkemesinde dava açılabilir (İYUK m. 9). Yine de süre ve masraf kaybı yaşamamak için dava açılmadan önce yargı yolunun doğru belirlenmesi gerekir.
IX. İdari Yargı Yolunda Başvuru ve Dava Süreleri
Zarar idari yargıda talep edilecekse, dava açmadan önce idareye başvurulması zorunludur. Bu aşamadaki süreler kaçırılırsa tazminat hakkı dava yoluyla kullanılamayabilir.
1. İdareye Ön Başvuru: Bir Yıl ve Beş Yıl
2577 sayılı İdari Yargılama Usulü Kanunu m. 13 uyarınca idari eylemlerden hakları ihlal edilmiş olanlar, dava açmadan önce bu eylemi yazılı bildirim üzerine veya başka suretle öğrendikleri tarihten itibaren bir yıl ve her hâlde eylem tarihinden itibaren beş yıl içinde ilgili idareye başvurarak haklarının yerine getirilmesini istemelidir.
2. İdarenin Cevap Süresi: Otuz Gün
İdare başvuruyu kısmen veya tamamen reddederse ret işleminin tebliğini izleyen günden; başvuruya otuz gün içinde cevap vermezse bu sürenin bittiği tarihten itibaren dava açma süresi işlemeye başlar. Bazı kaynaklarda hâlâ altmış gün olarak yer alan bu cevap süresi, kanun değişikliğiyle otuz güne indirilmiştir; süreler güncel metne göre hesaplanmalıdır.
3. Dava Açma Süresi: Altmış Gün
İdare mahkemelerinde dava açma süresi altmış gündür (İYUK m. 7). Buna göre ret cevabının tebliğinden veya otuz günlük cevap süresinin dolmasından itibaren altmış gün içinde idare mahkemesinde tam yargı davası açılmalıdır.
4. İdareye Yapılacak Başvuruda Nelere Dikkat Edilmeli?
Başvuru dilekçesinde şu hususlara açıkça yer verilmelidir:
- Olayın tarihi, saati ve yeri,
- Aracın plakası ve hasarın niteliği,
- Su baskınının hangi altyapı eksikliğinden kaynaklandığı (tıkalı mazgal, taşan dere, yetersiz kanal gibi),
- Talep edilen tazminat kalemleri ve tutarları,
- Ekler: fotoğraf ve videolar, tutanaklar, ekspertiz raporu, servis faturaları ve varsa delil tespiti dosyası.
Başvurunun tarihini ispat edebilmek için evrak kayıt numarası alınmalı veya başvuru iadeli taahhütlü posta ya da KEP gibi gönderim tarihini kanıtlayan bir yolla yapılmalıdır.
5. Kamu Denetçiliği Kurumu’na Başvuru
İdarenin başvuruyu reddetmesi hâlinde Kamu Denetçiliği Kurumu’na (Ombudsman) şikâyet başvurusunda bulunmak da bir seçenektir. Nitekim Kurum, 2026 yılında bir üniversite otoparkında yerinden çıkan yağmur suyu mazgalı nedeniyle hasar gören araçla ilgili olarak idarenin hizmet kusuru bulunduğunu belirterek zararın karşılanması yönünde tavsiye kararı vermiştir. Ancak Kurum kararları bağlayıcı değil, tavsiye niteliğindedir; bu yola başvurulurken dava açma süreleri ayrıca gözetilmelidir.
X. Ağaç Devrilmesi, Duvar Çökmesi ve Otopark Hasarlarında Özel Kişilerin Sorumluluğu
Sel ve fırtına sırasında araçlarda meydana gelen her zarar idarenin sorumluluğunda değildir. Zarara yol açan şeyin kime ait olduğu ve kimin bakımında bulunduğu, başvurulacak kişiyi ve yargı yolunu belirler.
1. Devrilen Ağaç
Fırtınada devrilen ağaç kamuya ait bir alanda (park, refüj, kaldırım) bulunuyorsa ve ağacın çürük veya bakımsız olduğu, devrilme riskinin önceden bildirildiği ya da gerekli budamanın yapılmadığı ispatlanabiliyorsa, ağacın bakımından sorumlu idarenin hizmet kusuru gündeme gelir. Ağaç bir site bahçesinde veya özel bir taşınmazda bulunuyorsa, taşınmaz malikinin veya site yönetiminin sorumluluğu özel hukuk hükümlerine göre değerlendirilir.
2. Çöken İstinat Duvarı, Bina veya Yapı Parçaları
Şiddetli yağış sonrasında çöken istinat duvarları, uçan çatı parçaları veya devrilen reklam panoları da araçlarda ağır hasara yol açabilir. Türk Borçlar Kanunu m. 69 uyarınca bir binanın veya diğer herhangi bir yapı eserinin maliki, bunların yapımındaki bozukluktan veya bakımındaki eksiklikten doğan zararı gidermekle yükümlüdür. Bu sorumluluk kusura dayanmaz; yapının yapımında veya bakımında bir eksiklik bulunduğunun ve zararın bu eksiklikten doğduğunun ispatı yeterlidir.
3. Otopark ve Site Hasarları
Araç ücretli bir otoparkta bulunduğu sırada su baskınına maruz kalmışsa, otopark işletmecisinin sözleşmeden doğan özen yükümlülüğü ayrıca değerlendirilmelidir. Drenaj sisteminin bakımsız olması veya uyarılara rağmen gerekli önlemlerin alınmaması gibi durumlar işletmecinin sorumluluğunu gündeme getirebilir. Site ve apartman otoparklarında ise su baskınının binanın kendi tesisatındaki bir eksiklikten kaynaklanıp kaynaklanmadığı incelenmelidir.
4. Zamanaşımı
Özel kişilere karşı haksız fiile dayanan tazminat talepleri, Türk Borçlar Kanunu m. 72 uyarınca zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten başlayarak iki yılın ve her hâlde fiilin işlendiği tarihten başlayarak on yılın geçmesiyle zamanaşımına uğrar. Seyir hâlindeki araçlar için adli yargıda idareye karşı açılacak davalarda da aynı iki ve on yıllık süreler dikkate alınmalı ve dava gecikmeksizin açılmalıdır.
XI. Hangi Zarar Kalemleri Talep Edilebilir?
Sorumlu idareye veya kişiye karşı açılacak davada yalnızca onarım bedeli değil, olay nedeniyle uğranılan diğer zararlar da talep edilebilir. Somut olaya göre başlıca kalemler şunlardır:
- Onarım bedeli: Aracın eski hâline getirilmesi için gereken parça ve işçilik bedeli,
- Tam hasar (pert) hâlinde araç bedeli: Onarımın mümkün veya ekonomik olmadığı durumlarda, hasarlı aracın hurda (sovtaj) değeri de dikkate alınarak aracın olay tarihindeki piyasa değeri,
- Değer kaybı: Onarılmış olsa bile selden çıkmış olması nedeniyle aracın piyasa değerinde meydana gelen düşüş,
- Araç mahrumiyet (kullanım kaybı) bedeli: Aracın onarımda kaldığı süre boyunca kullanılamaması nedeniyle yapılan ikame araç, taksi veya toplu taşıma giderleri,
- Diğer giderler: Çekici, otopark, ekspertiz ve delil tespiti masrafları,
- Kaskonun karşılamadığı kısım: Muafiyet nedeniyle sigortalının üstlendiği tutar gibi kalemler,
- Faiz: İdareye veya karşı tarafa başvuru ya da temerrüt tarihinden itibaren işleyecek faiz.
Nitekim Bodrum Bitez dosyasında ilk derece mahkemesi, hasar bedelinin yanında araç yoksunluk bedeline de hükmetmiş ve tazminata idareye başvuru tarihinden itibaren yasal faiz işletilmesine karar vermiştir. Üsküdar’daki dosyada ise araç sahibi onarım gideri, değer kaybı ve araç mahrumiyet bedeli talep etmiştir.
Olay sırasında yaralanma veya ciddi bir hayati tehlike yaşanmışsa, maddi tazminatın yanında manevi tazminat talebi de ayrıca değerlendirilebilir.
XII. Selden Zarar Gören Araç Sahibi İlk Olarak Ne Yapmalıdır?
Sel ve su baskını dosyalarında davanın sonucu çoğu zaman ilk günlerde toplanan delillere bağlıdır. Sular çekildikten ve araç servise götürüldükten sonra olayın nasıl gerçekleştiğini ispatlamak zorlaşır. Bu nedenle araç sahibi şu adımları izlemelidir:
- Can güvenliğini sağlayın: Su yükseliyorsa aracı kurtarmaya çalışmayın; akıntılı suya girmeyin.
- Aracı çalıştırmayın: Su almış aracı yeniden çalıştırmak motor hasarını büyütebilir ve sigortada indirime yol açabilir. Aracı çekiciyle taşıtın.
- Fotoğraf ve video çekin: Suyun araç üzerindeki seviyesini, aracın konumunu, çevredeki mazgalları, taşan dereyi veya alt geçidi tarih ve saat bilgisiyle kaydedin.
- Resmî tutanak tutturun: Polis, jandarma, itfaiye, zabıta veya belediye ekiplerinin tuttuğu tutanakları ve olay raporlarını temin edin; tutanakta su baskınının nedeninin de yazılmasını isteyin.
- Tanıkları not edin: Olayı gören kişilerin ve komşuların iletişim bilgilerini alın.
- Meteorolojik verileri isteyin: Olay günündeki yağış miktarını gösteren resmî verileri Meteoroloji Genel Müdürlüğü’nden talep edin; idarenin olağanüstü yağış savunmasına karşı bu veriler önem taşır.
- Kaskoya beş iş günü içinde bildirin: Poliçenizde ilgili teminat varsa hasarı en geç beş iş günü içinde sigorta şirketine bildirin ve hasar dosya numarasını saklayın.
- Delil tespiti isteyin: Gerekirse dava açılmadan önce mahkemeden delil tespiti talep edin (6100 sayılı Hukuk Muhakemeleri Kanunu m. 400 vd.). Bağımsız bilirkişinin hasarı ve nedenini tespit etmesi, ileride açılacak davada güçlü bir delil olur.
- Belgeleri saklayın: Ekspertiz raporu, servis teklifleri, faturalar, çekici ve ikame araç masraflarına ilişkin belgeleri muhafaza edin.
- Süreleri takvime işleyin: İdareye başvuru için bir yıllık süreyi, idarenin otuz günlük cevap süresinden sonraki altmış günlük dava açma süresini ve sigorta uyuşmazlıklarındaki iki yıllık zamanaşımını takip edin.
XIII. Sıkça Sorulan Sorular
1. Selde zarar gören aracımı trafik sigortası öder mi?
Hayır. Zorunlu trafik sigortası yalnızca üçüncü kişilere verilen zararları karşılar. Kendi aracınızdaki sel hasarı için kasko poliçenizde ilgili teminatın bulunması gerekir; kasko yoksa zarar ancak sorumlu idareden veya kişiden talep edilebilir.
2. Kaskom var; sel hasarı kendiliğinden ödenir mi?
Hayır. Kara Araçları Kasko Sigortası Genel Şartları’na göre sel ve su baskını ek teminattır. Poliçenizde bu teminatın açıkça yer alması gerekir. Poliçenin adının genişletilmiş kasko olması da tek başına yeterli değildir; teminat listesini kontrol etmelisiniz.
3. Fırtına, dolu veya depremde aracım zarar gördü. Kasko öder mi?
Deprem, toprak kayması, fırtına, dolu, yıldırım ve yanardağ püskürmesi de Genel Şartlar’a göre ancak ek sözleşmeyle teminata alınabilen risklerdir. Poliçenizde bu teminatlar varsa hasar ödenir.
4. Hasarı sigortaya ne zaman bildirmeliyim?
Rizikonun gerçekleştiğini öğrendiğiniz tarihten itibaren en geç beş iş günü içinde sigorta şirketine bildirim yapmalısınız.
5. Sigorta şirketi motor arızası diyerek ödeme yapmıyor. Ne yapabilirim?
Poliçenizde sel ve su baskını teminatı varsa ve motor hasarı bu olay nedeniyle oluşmuşsa, hasar teminat kapsamındadır. Hasarın nedeni fotoğraf, tutanak ve bağımsız eksper raporuyla ispatlanmalıdır. Uzlaşma sağlanamazsa Sigorta Tahkim Komisyonu’na, tüketici hakem heyetine veya arabuluculuk sonrasında mahkemeye başvurulabilir.
6. Kaskom yok. Zararımı belediyeden isteyebilir miyim?
Evet. Su baskını yetersiz yağmur suyu altyapısı, tıkalı mazgallar veya ıslah edilmemiş dereler gibi bir hizmet kusurundan kaynaklanıyorsa sorumlu idareden tazminat istenebilir. Hangi idarenin sorumlu olduğu olayın yerine ve altyapının türüne göre belirlenir.
7. Belediyeye karşı davayı hangi mahkemede açmalıyım?
Araç seyir hâlindeyken yoldaki su veya sel nedeniyle zarar gördüyse, Uyuşmazlık Mahkemesi kararlarına göre dava 2918 sayılı Karayolları Trafik Kanunu m. 110 uyarınca adli yargıda görülür. Araç park hâlindeyken zarar gördüyse kural olarak idari yargıda tam yargı davası gündeme gelir. Yargı yolu somut olaya göre dikkatle belirlenmelidir.
8. İdareye başvuru için ne kadar sürem var?
İdari yargı yoluna gidilecekse zararı öğrendiğiniz tarihten itibaren bir yıl ve her hâlde olay tarihinden itibaren beş yıl içinde idareye başvurmalısınız. İdare otuz gün içinde cevap vermezse talebiniz reddedilmiş sayılır ve bu tarihten itibaren altmış gün içinde dava açmanız gerekir.
9. Yağış çok şiddetliydi; yine de tazminat alabilir miyim?
Aşırı yağış tek başına idarenin sorumluluğunu ortadan kaldırmaz; altyapı eksikliği zararın oluşmasında etkiliyse idare sorumludur. Ancak Yargıtay Hukuk Genel Kurulu, aşırı yağışın zararın asıl etkeni olduğu durumda tazminattan hakkaniyet indirimi yapılması gerektiğine hükmetmiştir.
10. Su dolu alt geçide girdim ve aracım stop etti. Tazminat alabilir miyim?
Alabilirsiniz; ancak uyarılara rağmen suya girilmişse veya araç su içinde yeniden çalıştırılmışsa kusurunuz oranında tazminattan indirim yapılabilir. Kaskoda da zararı artıran davranışlar nedeniyle indirim gündeme gelebilir.
11. Kasko ödeme yaptı; muafiyet ve değer kaybı için ne yapabilirim?
Kaskonun karşılamadığı muafiyet, değer kaybı ve araç mahrumiyet bedeli gibi kalemleri kusurlu idareden veya kişiden talep edebilirsiniz. Sigorta şirketi de ödediği tutar için kusurlu tarafa rücu edebilir.
12. Sigorta şirketine karşı dava açmadan önce arabuluculuk zorunlu mu?
Sigortalı tüketici ise 2026 yılı için 186.000 TL’nin altındaki uyuşmazlıklarda tüketici hakem heyetine başvurmak, bu tutar ve üzerindeki uyuşmazlıklarda ise dava açmadan önce arabulucuya başvurmak zorunludur. Ticari araçlarda da arabuluculuk dava şartıdır. Sigorta Tahkim Komisyonu ise isteğe bağlı bir alternatif yoldur.
Sonuç
Sel, su baskını, fırtına, dolu ve benzeri afetlerde zarar gören araçlar için başvurulacak hukuki yol; aracın sigorta teminatına ve zararın oluşmasında kusuru bulunan bir idare ya da kişi olup olmadığına göre belirlenir. Zorunlu trafik sigortası ve DASK bu zararları karşılamaz. Kasko ise sel ve diğer doğal afet risklerini ancak poliçede ek teminat olarak yer alıyorsa karşılar.
Kasko teminatı varsa hasar beş iş günü içinde bildirilmeli, zararı artıracak davranışlardan kaçınılmalı ve sigorta şirketinin ret veya eksik ödeme cevabına karşı Sigorta Tahkim Komisyonu, tüketici hakem heyeti, arabuluculuk ve mahkeme yolları değerlendirilmelidir. Kasko yoksa veya zararın tamamını karşılamıyorsa; yetersiz yağmur suyu altyapısı, tıkalı mazgallar veya ıslah edilmemiş dereler gibi hizmet kusurlarına dayanılarak sorumlu idareden tazminat istenebilir.
İdareye karşı açılacak davada en kritik nokta, yargı yolunun ve sürelerin doğru belirlenmesidir. Uyuşmazlık Mahkemesi kararlarına göre seyir hâlindeki araçlarda yoldaki su ve sel nedeniyle doğan zararlar 2918 sayılı Kanun m. 110 uyarınca adli yargıda görülürken, park hâlindeki araçlarda kural olarak idari yargıda tam yargı davası gündeme gelir. İdari yargı yolunda idareye bir yıl içinde başvurulması, otuz günlük cevap süresi ve altmış günlük dava açma süresi kaçırılmamalıdır. Aşırı yağışın tazminattan indirim sebebi olabileceği de dikkate alındığında, olayın hemen ardından delillerin eksiksiz toplanması sonucu belirleyen en önemli adımdır.
Hukuk büromuz; selden ve diğer doğal afetlerden zarar gören araçlar için kasko tazminatı, Sigorta Tahkim Komisyonu başvuruları, tüketici hakem heyeti ve arabuluculuk süreçleri, idareye başvuru ve tam yargı davaları, belediye ve diğer kurumlara karşı tazminat davaları ile değer kaybı ve araç mahrumiyet bedeli talepleri konularında hukuki danışmanlık ve dava takibi hizmeti sunmaktadır.
Av. Ümit Değirmencioğlu
Avukat / İstanbul